
Souverän in der Transformation
Die Rolle der girocard im europäischen Zahlungsverkehr der Zukunft
Neue Zahlungslösungen verändern den Markt – doch die girocard startet aus einer starken Position in diese Transformation. Mit hoher Reichweite, gewachsenen Netzwerkeffekten und kontinuierlicher Weiterentwicklung bringt sie beste Voraussetzungen mit, ihre Rolle im deutschen und europäischen Zahlungsverkehr auch künftig aktiv zu gestalten.
Seit Dezember 2021 ist Oliver Hommel Geschäftsführer der EURO Kartensysteme GmbH. Seit dem 1. November 2022 hat er den Vorsitz der Geschäftsführung. Der Payment- und Open-Banking-Experte verfügt über mehr als 25 Jahre Erfahrung im Zahlungsverkehr und war zuvor unter anderem beim BVR, DSGV und bei Accenture tätig.
Seit Januar 2025 ist Susanne Raupbach Geschäftsführerin der EURO Kartensysteme GmbH. Die Juristin war mehrere Jahre im Bank- und Kapitalmarktrecht tätig, bevor sie 2019 zur EURO Kartensysteme wechselte und dort die Rechtsabteilung aufbaute.
Der Zahlungsverkehr in Europa befindet sich in einem tiefgreifenden Transformationsprozess. Neue Zahlungssysteme entstehen, das Nutzungsverhalten verändert sich, und die Wertschöpfungsketten im Markt werden vielfältiger. Instant Payments und Account-to-Account-Lösungen gewinnen an Bedeutung, mobile Wallets werden zunehmend selbstverständlicher, und mit dem digitalen Euro nimmt eine weitere große europäische Initiative konkrete Konturen an. Gleichzeitig eröffnen softwarebasierte Akzeptanzlösungen neue Möglichkeiten, bargeldlose Zahlungen breiter und kostengünstiger anzubieten.
Angesichts dieser Entwicklungen stellt sich zwangsläufig die Frage, welche Rolle etablierte Zahlungssysteme künftig spielen werden. Können Lösungen wie die girocard, die den deutschen Zahlungsverkehr seit Jahrzehnten prägen, ihre starke Position in einem sich verändernden Markt behaupten?
Die bisherigen Erfahrungen sprechen dafür, mit Zuversicht auf diese Entwicklung zu blicken. Denn der Zahlungsverkehr verändert sich in der Regel nicht durch eine vollständige Ablösung bestehender Systeme von heute auf morgen. Er entwickelt sich vielmehr evolutionär. Neue Zahlverfahren ergänzen das bestehende Angebot, erschließen zusätzliche Anwendungsfelder oder greifen auf bereits vorhandene Infrastrukturen zurück.
Das zeigt sich beispielsweise bei digitalen Wallets. Große Wallet-Anbieter haben die grundlegende Infrastruktur des Zahlungsverkehrs nicht neu erfunden, sondern bauen bewusst auf bestehenden Kartenverfahren, deren Akzeptanzinfrastruktur und ihren etablierten Netzwerkeffekten auf. Auch neue Account-to-Account-Lösungen wären ohne die technischen Grundlagen, die mit Instant Payments geschaffen wurden, kaum denkbar.
Natürlich verändert ein wachsendes Angebot an Zahlungslösungen den Wettbewerb. Zwar wächst der unbare Zahlungsverkehr weiterhin, und die Nutzung von Bargeld nimmt ab. Gleichzeitig verteilen sich Transaktionen und Umsätze auf eine größere Zahl von Verfahren. Etablierte Systeme müssen sich deshalb ebenso weiterentwickeln wie neue Anbieter ihre Position erst noch erarbeiten müssen.
Aus einer Position der Stärke
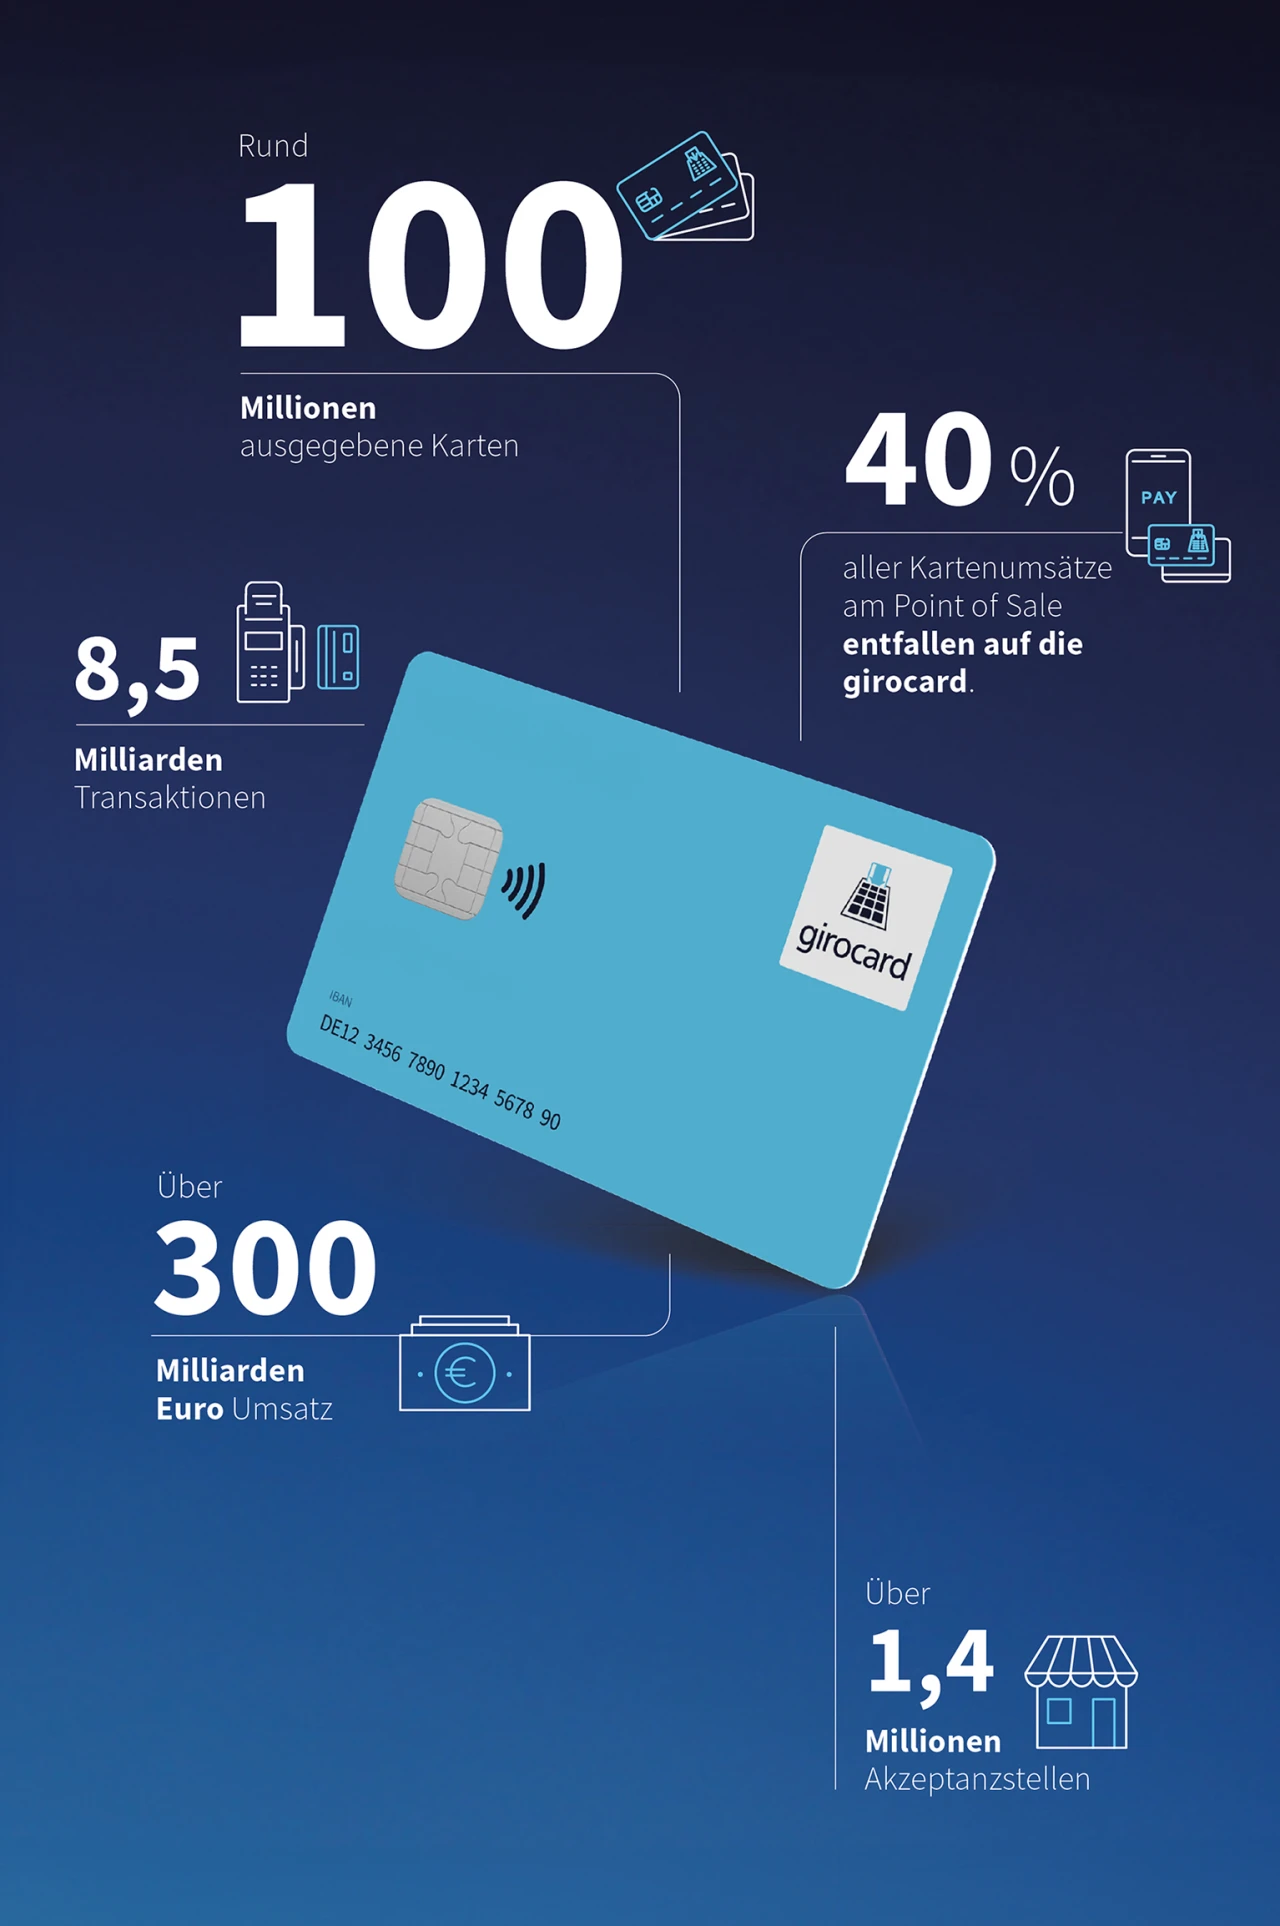
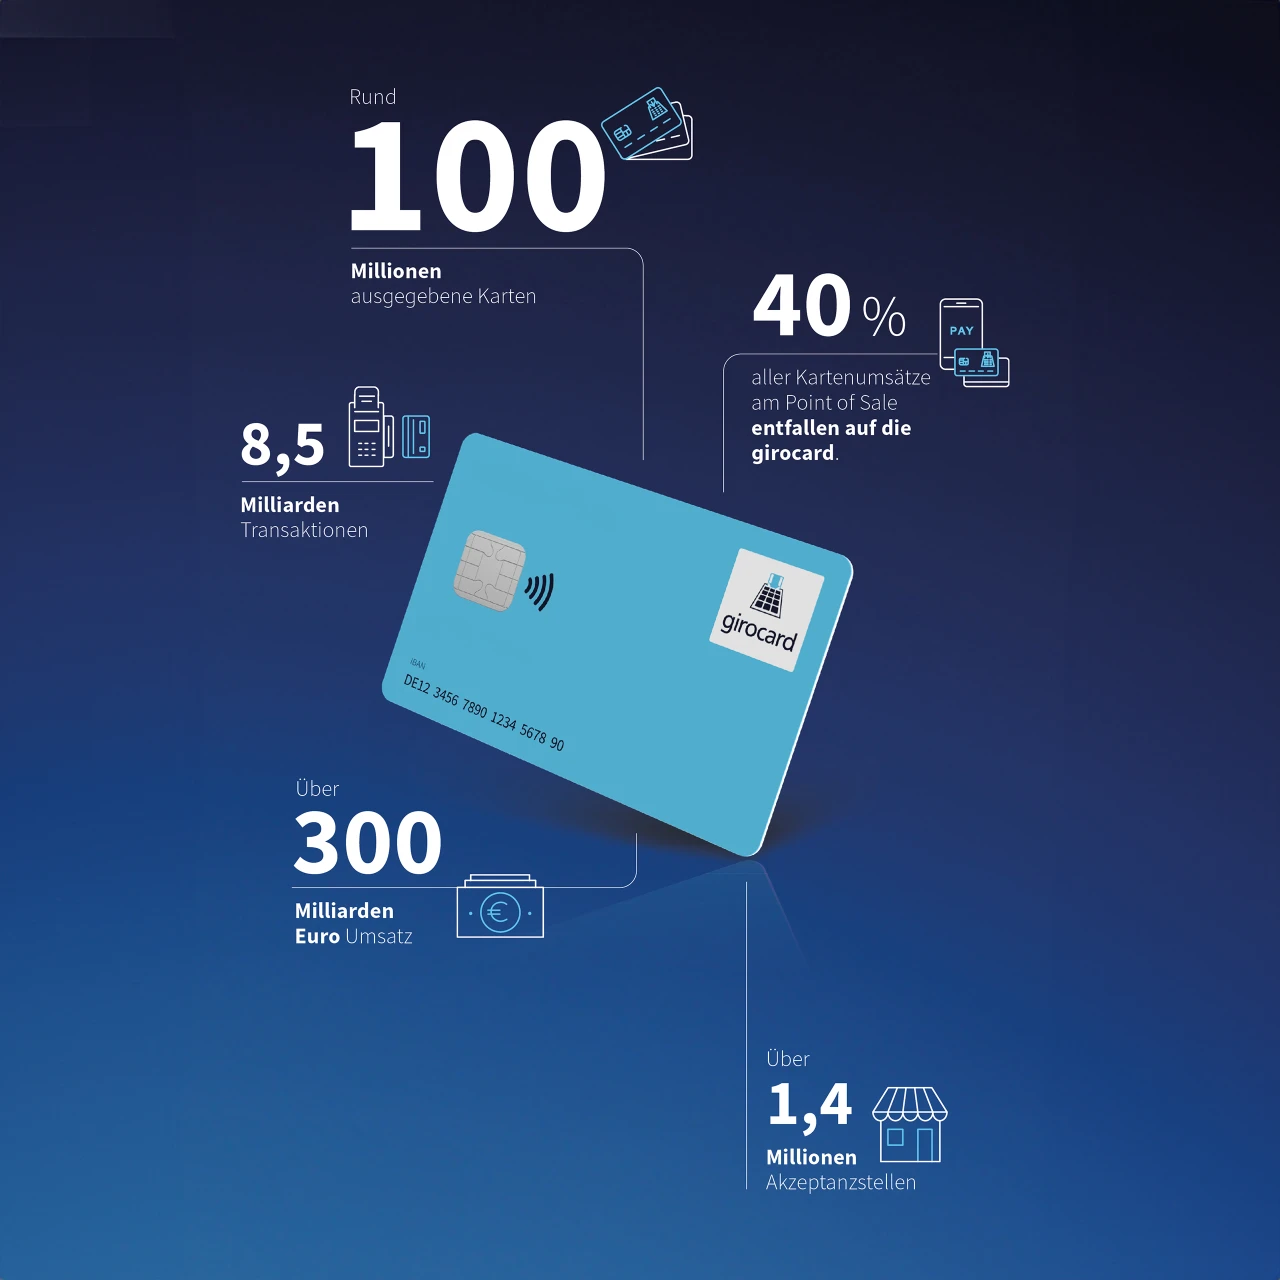
Die girocard geht aus einer ausgesprochen starken Position in diese Transformation. Sie ist mit großem Abstand das dominierende Zahlverfahren am Point of Sale in Deutschland. Rund 100 Millionen ausgegebene Karten, etwa 1,4 Millionen Akzeptanzstellen und rund 8,5 Milliarden Transaktionen im Jahr – das sind ca. eine Million pro Stunde – verdeutlichen die Reichweite des Systems. Mit einem Umsatz von mehr als 300 Milliarden Euro hat die girocard laut EHI Retail Institute im Jahr 2025 mehr als 40 Prozent des Umsatzes im stationären deutschen Einzelhandel abgewickelt.
Der Erfolg eines Zahlungssystems hängt dabei nicht allein von Technologie ab. Entscheidend sind auch Vertrauen und vor allem die Netzwerkeffekte, die ein System über Jahre hinweg aufbauen kann. Je selbstverständlicher Kund:innen ein Zahlungsmittel bei möglichst vielen Händlern einsetzen können, desto attraktiver wird es für alle Beteiligten. Genau hier verfügt die girocard über eine Stärke, die über Jahrzehnte gewachsen ist.
Diese Reichweite ist keine Erfolgsgarantie für alle Zeiten. Sie schafft jedoch eine hohe Stabilität und eine ausgesprochen gute Ausgangsbasis für die kommenden Veränderungen im europäischen Zahlungsverkehr.
Auch der Blick auf andere Märkte ist aufschlussreich. Selbst heute erfolgreiche Account-to-Account-Systeme wie Twint in der Schweiz oder Swish in Schweden benötigten mehrere Jahre, um eine breite Nutzung zu erreichen. Gleichzeitig spielen Kartenzahlungen am Point of Sale in beiden Ländern weiterhin eine zentrale Rolle. Und auch in anderen europäischen Märkten setzen die Beteiligten nicht auf eine Ablösung bestehender nationaler Kartenzahlungssysteme, sondern investieren gezielt in deren Weiterentwicklung. Neue digitale Funktionen, die Integration in Wallets und zusätzliche Einsatzmöglichkeiten sollen etablierte Systeme fit für die Anforderungen eines sich verändernden Zahlungsverkehrs machen.
Überträgt man diese Erfahrungen auf einen komplexen Markt wie Deutschland oder gar auf gesamteuropäische Initiativen, wird deutlich: Der Aufbau relevanter Netzwerke braucht Zeit. Gleichzeitig zeigt der Blick ins Ausland, dass starke nationale Zahlungssysteme auch unter veränderten Marktbedingungen weiterentwickelt werden können. Die girocard wiederum hat ihre heutige Position über mehr als drei Jahrzehnte hinweg aufgebaut. Diese gewachsene Basis ist ein erheblicher Wert.
Wirtschaftlicher Nutzen für alle Beteiligten
Neben ihrer Reichweite hat die girocard weitere starke Argumente auf ihrer Seite. Denn langfristig können sich Zahlungssysteme nur dann behaupten, wenn sie für alle Beteiligten einen nachvollziehbaren wirtschaftlichen Nutzen schaffen.
Der Handel schätzt die girocard als verlässliches, sicheres und vergleichsweise kostengünstiges Zahlverfahren. Hinzu kommt eine Besonderheit des Systems: Bei kaum einem anderen Zahlverfahren kann der Handel durch eigene Verhandlungen in vergleichbarer Weise Einfluss auf die wirtschaftlichen Konditionen nehmen.
Auch auf der Akzeptanzseite wächst das Interesse. Immer mehr Dienstleister und Anbieter, die bislang nicht mit der girocard gearbeitet haben, integrieren entsprechende Lösungen in ihre Systeme. SumUp ist dafür ein prominentes Beispiel. Dahinter steht eine klare Erkenntnis:
Wer ein nachhaltig erfolgreiches Point-of-Sale-Angebot für den deutschen Markt aufbauen möchte, kommt an der girocard kaum vorbei.
Gleichzeitig kann ihre Akzeptanz auch für die Anbieter selbst wirtschaftlich attraktiv sein, weil sie zur besseren Skalierung des eigenen Geschäfts beiträgt und interessante Positionierungen innerhalb der Wertschöpfungskette ermöglicht. Auch kartenausgebende Institute profitieren von der Kosteneffizienz des Systems. Die girocard verbindet hohe Transaktionsvolumina mit vergleichsweise niedrigen Scheme-Entgelten und einem hochskalierten, effizienten Abwicklungsmodell. Auch wenn die Einnahmen je Transaktion unter denen einzelner Wettbewerbssysteme liegen können, kann der wirtschaftliche Ertrag pro Transaktion dadurch besonders attraktiv ausfallen.
Reichweite, Kosteneffizienz und wirtschaftliche Gestaltungsspielräume schaffen so eine Win-win-Situation für Akzeptanzpartner, kartenausgebende Institute sowie Verbraucher: innen.
Die Grundlage für die nächste Entwicklungsstufe ist gelegt
Eine starke Ausgangsposition bedeutet allerdings nicht Stillstand. Gerade in einem sich wandelnden Markt kommt es darauf an, bewährte Stärken weiterzuentwickeln und neue Anforderungen frühzeitig aufzugreifen. Die girocard hat dafür in den vergangenen Jahren wichtige Grundlagen geschaffen. Mit Reservierungstransaktionen, Serienautorisierungen, verlängerten Zahlungsgarantiefristen und Teilzahlungen wurden zentrale funktionale Lücken zu internationalen Wettbewerbssystemen geschlossen. Damit wird die girocard auch für Anwendungsfelder interessanter, die bislang vor allem von internationalen Kartensystemen geprägt waren – etwa in Hotellerie, Gastronomie und Mobility. Gleichzeitig entstehen neue Einsatzmöglichkeiten im stationären Handel, beispielsweise für autonome Stores.
Mit der Möglichkeit, die girocard direkt in Apps von Händlern und Dienstleistern zu hinterlegen und Zahlungen unmittelbar darüber auszulösen, erschließt das System zudem ein weiteres Anwendungsfeld: Fernzahlungen. Damit entsteht eine zusätzliche Option neben Lastschriftverfahren und internationalen Kartensystemen, die diesen Bereich bislang dominieren.
Auch beim Mobile Payment hat sich die girocard kontinuierlich weiterentwickelt. Die Möglichkeit, digitale girocards in gängige Wallets einzubinden, wurde schrittweise ausgebaut und wird weiterhin wachsen. So können kartenausgebende Institute auf das steigende Bedürfnis ihrer Kundschaft nach mobilen Zahlungslösungen reagieren. Bereits heute können Kund:innen ihre girocard über Apple Pay bei mehr als 1.900 Händlern im E-Commerce einsetzen, sofern die jeweilige Wallet diese Transaktionsart unterstützt.
Hinzu kommen neue Zusatzfunktionen. Die Online-Altersverifikation und die Möglichkeit, Kundenbindungsprogramme in den Bezahlprozess zu integrieren, zeigen, wie sich die girocard in den vergangenen Jahren über die reine Zahlungsfunktion hinaus weiterentwickeln kann. Solche Einsatzmöglichkeiten können Prozesse am Point of Sale vereinfachen und gleichzeitig die Bequemlichkeit für Karteninhaber:innen erhöhen.
Zugang erleichtern, Innovation beschleunigen
Neben diesen funktionalen Erweiterungen geht es in den kommenden Jahren darum, die infrastrukturellen Voraussetzungen für die nächste Entwicklungsphase zu schaffen. Die girocard muss sowohl auf der Issuing- als auch auf der Akzeptanzseite für neue Marktteilnehmer attraktiv bleiben. Da ihre Skalierung im Wesentlichen regional begrenzt ist, kommt einem möglichst einfachen Zugang besondere Bedeutung zu. Die notwendigen Investitionen und Aufwände für eine girocard-Implementierung sollten deshalb so gering wie möglich sein.
Dafür gilt es, technische Anforderungen zeitgemäß weiterzuentwickeln, Zulassungsverfahren zu vereinfachen und zu beschleunigen sowie die Systemteilnehmer dort, wo es sinnvoll ist, durch zentrale Infrastrukturangebote zu entlasten.
Gleichzeitig bieten neue Technologien die Chance, Innovationen schnell in die Breite zu bringen. Auf der Akzeptanzseite eröffnen softwarebasierte Lösungen wie SoftPOS erhebliche Potenziale. Sie können bargeldlose Zahlungen auch in Situationen ermöglichen, in denen klassische Kartenakzeptanz bislang wirtschaftlich oder praktisch nicht sinnvoll war. Mit AppPOS hat die girocard bereits erste Schritte in diese Richtung unternommen. Jetzt gilt es, diese Entwicklung konsequent fortzusetzen. Dabei bleibt die Sicherheit ein zentraler Erfolgsfaktor.
Denn mit neuen Technologien verändern sich auch mögliche Angriffsmuster. Sicherheitsarchitekturen und Präventionssysteme sind deshalb kontinuierlich weiterzuentwickeln, um Risiken frühzeitig zu erkennen und wirksam darauf reagieren zu können.
Anschlussfähig für Europas Zahlungsverkehr
Eine weitere zentrale Aufgabe besteht darin, die girocard klug in die sich entwickelnde europäische Zahlungsverkehrsinfrastruktur einzubetten. Die Fähigkeit, europäische Standards in die eigene Infrastruktur zu integrieren und Synergien mit anderen Zahlungssystemen zu schaffen, war schon in der Vergangenheit eine Stärke des girocard-Systems.
Mit der zunehmenden Verbreitung von Account-to-Account-Lösungen und dem digitalen Euro zeichnet sich bereits heute ab, dass API-Schnittstellen und Instant Payments künftig eine noch wichtigere Grundlage für europäische Zahlungsinfrastrukturen bilden werden. Vor diesem Hintergrund bietet die anstehende Weiterentwicklung auch die Chance, die infrastrukturelle Basis der girocard grundlegend zu modernisieren. Dabei lohnt sich der Blick auf die derzeit entstehenden Infrastrukturen für den digitalen Euro und andere Zahlungssysteme. Gemeinsame technische Grundlagen können Implementierungen für die Systemteilnehmer vereinfachen, Synergien schaffen und zusätzliche Skaleneffekte ermöglichen.
Eine modernisierte und anschlussfähige Infrastruktur würde die Voraussetzungen für Kooperationen weiter verbessern – mit anderen Kartenzahlungssystemen, Account-to-Account-Lösungen und perspektivisch möglicherweise auch mit dem digitalen Euro. Statt dass jedes System vollständig isoliert seinen eigenen Weg geht, könnten gemeinsame Schnittstellen und Infrastrukturen dazu beitragen, Souveränität und Resilienz im europäischen Zahlungsverkehr schneller zu stärken.
Souverän in die Zukunft
Die girocard startet mit einer starken Ausgangsposition in die nächste Phase des Zahlungsverkehrs. Ihre Reichweite und die über Jahrzehnte aufgebauten Netzwerkeffekte treffen auf neue Funktionen, zusätzliche Einsatzmöglichkeiten und eine kontinuierliche Weiterentwicklung des Systems.
Die vergangenen Jahre haben gezeigt, dass die girocard bereit ist, neue Anforderungen aufzunehmen und ihr Einsatzspektrum zu erweitern. Wenn auf diese funktionale Weiterentwicklung nun auch eine konsequente Modernisierung der infrastrukturellen Basis folgt, sind die Voraussetzungen gut, um die eigene Stärke auch in einem zunehmend vielfältigen europäischen Zahlungsverkehr auszubauen. Die Zukunft des Zahlungsverkehrs wird nicht von einem einzelnen Verfahren geprägt sein. Sie wird vielfältiger, vernetzter und digitaler.
Die girocard bringt dafür genau das mit, was in einem solchen Umfeld besonders wertvoll ist: eine starke Basis durch Reichweite, Vertrauen und Skaleneffekte. //

